Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
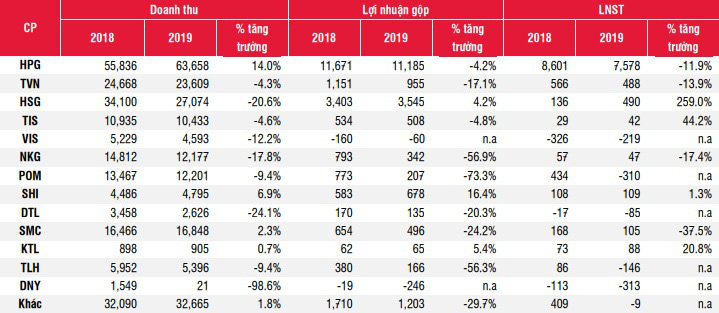
Trong bối cảnh nền kinh tế liên tục biến động, việc nắm bắt tỷ suất lợi nhuận của các ngành đóng vai trò then chốt giúp doanh nghiệp và nhà đầu tư đưa ra quyết định chiến lược phù hợp. Ngành vật liệu xây dựng và xây dựng vốn luôn chịu ảnh hưởng lớn từ chu kỳ đầu tư công và bất động sản, trong khi các lĩnh vực như thương mại, bán lẻ hay vận tải đường bộ lại phản ánh sát sao nhu cầu tiêu dùng và hoạt động logistics nội địa.
Song song đó, ngành gia công cơ khí – một mắt xích quan trọng trong chuỗi sản xuất công nghiệp – cũng ghi nhận những biến động nhất định về hiệu quả lợi nhuận do tác động từ chi phí nguyên vật liệu và đơn hàng xuất khẩu. Những con số về tỷ suất lợi nhuận không chỉ phản ánh sức khỏe hiện tại mà còn hé lộ xu hướng phát triển và tiềm năng sinh lời trong tương lai của từng ngành.
Tỷ suất lợi nhuận sau thuế trên doanh thu thuần của ngành vật liệu xây dựng đạt 5,7% vào năm 2023, giảm nhẹ so với mức 6,0% của năm 2022. Sự sụt giảm này phản ánh áp lực từ chi phí đầu vào tăng và thị trường tiêu thụ gặp nhiều khó khăn. Bối cảnh kinh tế bất ổn đã ảnh hưởng trực tiếp đến sức mua và tiến độ triển khai các công trình xây dựng.
Lợi nhuận trong ngành vật liệu xây dựng chịu tác động mạnh bởi biến động giá nguyên vật liệu, chi phí vận chuyển và năng lượng. Ngoài ra, sự cạnh tranh gay gắt giữa các doanh nghiệp cũng khiến biên lợi nhuận bị thu hẹp. Việc kiểm soát chi phí sản xuất và tối ưu hóa chuỗi cung ứng trở thành yếu tố sống còn để duy trì khả năng sinh lời.
Sự phục hồi của thị trường bất động sản và các chính sách hỗ trợ hạ tầng từ nhà nước có thể là động lực giúp cải thiện lợi nhuận ngành trong tương lai. Các doanh nghiệp chủ động thích ứng với xu hướng xanh, tiết kiệm năng lượng và ứng dụng công nghệ sẽ có lợi thế vượt trội. Đổi mới sản phẩm và mở rộng thị trường tiêu thụ là chiến lược then chốt để tăng trưởng bền vững.
Cơ quan thuế có thể sử dụng cơ sở dữ liệu nội bộ để ấn định trị giá giao dịch, từ đó xác định tỷ suất lợi nhuận ngành tham khảo cho công tác quản lý. Do đó, các doanh nghiệp cần minh bạch hóa báo cáo tài chính và đảm bảo tính hợp lý trong định giá. Việc tuân thủ quy định giúp giảm rủi ro thanh tra và xây dựng hình ảnh kinh doanh chuyên nghiệp, lâu dài.

Ngành xây dựng ghi nhận mức tăng trưởng 9% so với cùng kỳ vào năm 2025, đánh dấu sự phục hồi tích cực sau giai đoạn thị trường trầm lắng. Đà tăng trưởng này được củng cố bởi sự cải thiện trong dòng vốn đầu tư công và tiến độ giải ngân vốn ngân sách nhà nước, góp phần thúc đẩy nhu cầu xây dựng cơ sở hạ tầng và các công trình trọng điểm quốc gia.
Dự báo trong giai đoạn 2026 – 2027, ngành tiếp tục duy trì đà tăng trưởng khoảng 10% so với cùng kỳ, nhờ động lực từ chính sách phát triển đô thị thông minh, nhà ở xã hội và các khu công nghiệp. Nhu cầu xây dựng từ khu vực tư nhân cũng được kỳ vọng sẽ gia tăng khi dòng vốn FDI có dấu hiệu phục hồi và lãi suất có xu hướng ổn định.
Thị trường vật liệu xây dựng trong quý II/2025 và 6 tháng đầu năm 2025 ghi nhận sự điều chỉnh giá cả hợp lý hơn, giúp giảm áp lực chi phí cho các doanh nghiệp xây dựng. Giá thép, xi măng và cát xây dựng từng bước ổn định sau chuỗi biến động, tạo điều kiện thuận lợi cho việc triển khai các dự án đang bị chậm tiến độ.
Bên cạnh đó, xu hướng sử dụng vật liệu xanh và công nghệ xây dựng mới đang được đẩy mạnh, tạo bước chuyển dịch trong ngành. Các doanh nghiệp đầu tư vào sản xuất vật liệu thân thiện môi trường và áp dụng mô hình xây dựng hiện đại như panel, bê tông đúc sẵn ngày càng chiếm tỷ trọng lớn, định hình nên diện mạo mới cho ngành trong chu kỳ tăng trưởng tới.

Tỷ suất lợi nhuận ngành xây dựng đang cho thấy sự phân hóa rõ rệt giữa các doanh nghiệp lớn và nhỏ. Trong khi một số ông lớn ghi nhận lợi nhuận tăng gấp nhiều lần nhờ khối lượng công việc lớn và hiệu quả quản lý chi phí, nhiều doanh nghiệp vừa và nhỏ vẫn chật vật với tình trạng thua lỗ kéo dài do khó tiếp cận nguồn vốn và cạnh tranh khốc liệt.
Doanh nghiệp đầu ngành ghi nhận mức tăng trưởng lợi nhuận ấn tượng, phần lớn đến từ việc hoàn tất các dự án trọng điểm và kiểm soát tốt tiến độ thi công. Tỷ suất lợi nhuận gộp của nhóm này đạt mức trên 15%, cao hơn đáng kể so với mặt bằng chung, cho thấy năng lực vượt trội trong vận hành và quản trị rủi ro tài chính.
Mặt khác, không ít công ty xây dựng vẫn trong tình trạng lợi nhuận âm do chi phí đầu vào tăng cao, đặc biệt là giá vật liệu và lãi vay. Sự phụ thuộc vào các gói thầu công và chậm thanh toán từ chủ đầu tư khiến dòng tiền bị nghẽn, ảnh hưởng trực tiếp đến khả năng sinh lời và duy trì hoạt động.
Cơ quan thuế đang tăng cường sử dụng dữ liệu nội bộ để ấn định giá giao dịch, đặc biệt với các hợp đồng liên kết. Điều này đặt ra yêu cầu minh bạch hơn trong báo cáo tài chính, ảnh hưởng đến cách doanh nghiệp xây dựng xác định tỷ suất lợi nhuận thực và tuân thủ nghĩa vụ thuế, từ đó tác động đến kết quả kinh doanh công bố.
Tỷ suất lợi nhuận gộp trong ngành thương mại thường dao động từ 10% đến 25%, tùy theo nhóm hàng hóa và quy mô hoạt động. Các doanh nghiệp phân phối hàng tiêu dùng nhanh hoặc điện tử thường có biên lợi nhuận gộp thấp hơn do áp lực cạnh tranh giá, trong khi các đơn vị kinh doanh hàng hóa đặc thù hoặc nhập khẩu có thể duy trì mức cao hơn.
Tỷ suất lợi nhuận trên doanh thu thuần phản ánh hiệu quả quản lý chi phí hoạt động và chi phí bán hàng. Trong ngành thương mại, chỉ số này thường ở mức 2% đến 5%, cho thấy dù doanh thu lớn nhưng lợi nhuận ròng có thể bị thu hẹp bởi các khoản chi phí logistics, nhân sự và vận hành kho bãi.
Tỷ suất lợi nhuận trên tài sản (ROA) trong ngành thương mại thường dao động từ 5% đến 12%, phụ thuộc vào khả năng luân chuyển hàng tồn kho và hiệu suất sử dụng vốn. Doanh nghiệp tối ưu được chuỗi cung ứng và quản lý tồn kho tốt thường đạt ROA cao hơn, phản ánh hiệu quả sử dụng tài sản để tạo ra lợi nhuận.
Cơ quan thuế thường tham khảo các chỉ số tỷ suất lợi nhuận ngành để đối chiếu báo cáo tài chính doanh nghiệp. Nếu lợi nhuận gộp quá thấp hoặc âm kéo dài, doanh nghiệp có thể bị thanh tra, yêu cầu giải trình về giá vốn, chiết khấu hoặc phương pháp hạch toán. Việc duy trì tỷ suất hợp lý giúp giảm rủi ro trong kiểm tra thuế.

Tỷ suất lợi nhuận gộp trong ngành bán lẻ thường dao động từ 20% đến 35%, tùy thuộc vào loại hình sản phẩm và quy mô kinh doanh. Các doanh nghiệp bán lẻ mặt hàng tiêu dùng nhanh thường có tỷ suất lợi nhuận gộp thấp hơn nhưng bù lại doanh thu lớn và vòng quay hàng tồn kho nhanh. Ngược lại, các cửa hàng chuyên về hàng cao cấp hoặc thời trang có thể đạt tỷ suất lợi nhuận gộp cao hơn nhờ biên độ giá bán lớn.
Tỷ suất lợi nhuận ròng của ngành bán lẻ thường nằm trong khoảng 2% đến 8% do áp lực cạnh tranh cao và chi phí vận hành lớn. Các khoản chi phí như thuê mặt bằng, nhân sự, vận chuyển và marketing chiếm tỷ trọng đáng kể trong tổng chi phí. Do đó, dù doanh thu cao nhưng lợi nhuận ròng thực tế có thể không tương xứng nếu không kiểm soát tốt các khoản chi phí phát sinh trong quá trình kinh doanh.
Tỷ suất lợi nhuận trên doanh thu giúp doanh nghiệp đánh giá hiệu quả sử dụng doanh thu để tạo ra lợi nhuận. Trong ngành bán lẻ, chỉ số này cần được theo dõi thường xuyên để phát hiện sự thay đổi bất thường. Việc tối ưu hóa quy trình quản lý hàng tồn kho, đàm phán giá nhập hàng tốt và tăng doanh số bán hàng là những cách hiệu quả để cải thiện chỉ số này theo thời gian.
Cơ quan thuế có thể sử dụng cơ sở dữ liệu nội bộ để ấn định trị giá giao dịch và xác định tính hợp lý của tỷ suất lợi nhuận mà doanh nghiệp kê khai. Do đó, các doanh nghiệp bán lẻ cần đảm bảo báo cáo tài chính minh bạch, phù hợp với mặt bằng chung ngành nghề. Việc tham khảo tỷ suất lợi nhuận trung bình ngành giúp doanh nghiệp điều chỉnh kế hoạch kinh doanh và tuân thủ đúng quy định pháp lý.
Tỷ suất lợi nhuận trong ngành gia công cơ khí thường dao động ở mức từ 5% đến 10%, phản ánh áp lực lớn về chi phí nguyên vật liệu, máy móc và nhân công. Mức lợi nhuận này được xem là khiêm tốn so với các ngành sản xuất khác, đòi hỏi doanh nghiệp phải tối ưu hóa quy trình sản xuất để duy trì khả năng cạnh tranh trên thị trường.
Các doanh nghiệp gia công cơ khí, đặc biệt là doanh nghiệp FDI đến từ Nhật Bản và Hàn Quốc, thường có lợi thế về công nghệ và quản lý, giúp nâng cao hiệu suất và kiểm soát chi phí. Nhờ đó, họ có thể vận hành trong biên lợi nhuận ổn định dù ngành có mức độ cạnh tranh cao và yêu cầu kỹ thuật ngày càng khắt khe.
Thách thức lớn đối với các nhà sản xuất cơ khí trong nước là phải liên tục đổi mới để đáp ứng yêu cầu từ thị trường toàn cầu, nơi tiêu chuẩn chất lượng và tiến độ giao hàng được đặt lên hàng đầu. Điều này buộc doanh nghiệp phải đầu tư vào máy móc hiện đại và đào tạo nhân lực kỹ thuật cao để nâng cao năng lực cạnh tranh.
Việc quản lý thuế và sổ sách trong ngành cơ khí đòi hỏi sự minh bạch và tuân thủ nghiêm ngặt, vì cơ quan thuế có thể sử dụng dữ liệu nội bộ để ấn định giá trị giao dịch khi cần thiết. Do đó, doanh nghiệp cần xây dựng hệ thống kế toán chuẩn mực, phù hợp với quy định pháp luật để tránh rủi ro trong thanh tra, kiểm toán.

Tỷ suất lợi nhuận ngành vận tải đường bộ tại Việt Nam thường dao động trong khoảng từ 5% đến 12% tùy theo quy mô và hiệu quả quản lý doanh nghiệp. Các công ty có hệ thống xe hiện đại, quản lý tuyến đường tối ưu và kiểm soát chi phí nhiên liệu tốt thường đạt mức lợi nhuận cao hơn mặt bằng chung của ngành.
Cơ quan thuế thường sử dụng tỷ suất sinh lời trên tài sản (ROA) làm căn cứ tham khảo khi rà soát báo cáo tài chính của doanh nghiệp vận tải. Trong số các doanh nghiệp được khảo sát, ROA trung bình của nhóm 13 công ty vận tải đường bộ nằm trong khoảng 8% – 10%, phản ánh khả năng sử dụng tài sản để tạo lợi nhuận tương đối ổn định.
Cạnh tranh trong ngành vận tải đường bộ ngày càng gia tăng do sự tham gia của nhiều đơn vị mới và nhu cầu logistics phát triển mạnh. Điều này khiến biên lợi nhuận bị nén, buộc các doanh nghiệp phải tối ưu hóa hoạt động, giảm chi phí vận hành và nâng cao chất lượng dịch vụ để duy trì lợi thế cạnh tranh trên thị trường.
Sự phát triển của hạ tầng giao thông và các tuyến đường cao tốc góp phần cải thiện hiệu quả khai thác phương tiện, từ đó hỗ trợ cải thiện tỷ suất lợi nhuận. Tuy nhiên, biến động giá nhiên liệu, chi phí bảo trì xe và nhân lực lái xe vẫn là những thách thức lớn ảnh hưởng trực tiếp đến khả năng sinh lời của các doanh nghiệp vận tải đường bộ.

Các ngành nghề từ vật liệu xây dựng, thương mại, bán lẻ đến vận tải đường bộ và gia công cơ khí đều có mức tỷ suất lợi nhuận riêng biệt, phản ánh đặc thù hoạt động và áp lực cạnh tranh nội tại. Dù bối cảnh kinh tế có nhiều biến động, việc nắm rõ lợi nhuận trung bình và xu hướng ngành giúp doanh nghiệp điều chỉnh chiến lược hợp lý.
Để tối ưu hiệu quả kinh doanh, cần thường xuyên cập nhật báo cáo ngành, phân tích điểm mạnh yếu và tìm cơ hội cải thiện biên lợi nhuận. Chủ động hoạch định dựa trên dữ liệu thực tế là nền tảng vững chắc để phát triển bền vững trong môi trường kinh doanh hiện nay.