Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Kiểm soát nội bộ là một phần quan trọng giúp doanh nghiệp vận hành ổn định, minh bạch và giảm thiểu rủi ro trong quá trình hoạt động. Đây không chỉ là quy trình kiểm tra, giám sát mà còn là hệ thống các chính sách, quy trình được xây dựng nhằm đảm bảo tính chính xác của báo cáo tài chính, tuân thủ pháp luật và nâng cao hiệu quả quản lý. Trong tiếng Anh, kiểm soát nội bộ được gọi là Internal Control, và mô hình nổi tiếng nhất hiện nay chính là hệ thống theo khung COSO.
Để triển khai hiệu quả, doanh nghiệp cần xây dựng quy chế, mẫu quy trình cụ thể, từ đó áp dụng vào các lĩnh vực như tuyển dụng hay quản trị tài chính. Nhiều người cũng tìm kiếm giáo trình kiểm soát nội bộ dạng PDF để học tập và tham khảo, cho thấy nhu cầu hiểu rõ và áp dụng kiến thức này ngày càng lớn trong môi trường kinh doanh hiện đại.
Kiểm soát nội bộ là hệ thống các quy trình, chính sách và biện pháp được thiết lập nhằm đảm bảo tính chính xác, minh bạch trong hoạt động vận hành doanh nghiệp. Mục tiêu chính bao gồm ngăn ngừa gian lận, bảo vệ tài sản, duy trì hiệu quả quản lý và tuân thủ pháp luật hiện hành. Vai trò này ngày càng trở nên then chốt trong bối cảnh doanh nghiệp phát triển đa dạng và phức tạp.
Kiểm soát nội bộ không chỉ là trách nhiệm của bộ phận tài chính hay kế toán mà cần sự tham gia của toàn bộ nhân viên trong tổ chức. Mỗi cá nhân đều có vai trò trong việc thực hiện, theo dõi và phản ánh các hoạt động liên quan đến quy trình công việc. Sự phối hợp nhịp nhàng giữa các phòng ban giúp hệ thống kiểm soát vận hành trơn tru và phát huy hiệu quả tối ưu.
Một hệ thống kiểm soát nội bộ hiệu quả sẽ giúp doanh nghiệp phát hiện sớm những rủi ro tiềm ẩn, từ đó đưa ra các biện pháp khắc phục kịp thời. Các quy trình được chuẩn hóa giúp giảm thiểu sai sót, nâng cao năng suất làm việc và tạo ra môi trường minh bạch, công bằng. Đây là nền tảng quan trọng để xây dựng niềm tin giữa các bên liên quan, bao gồm cổ đông, đối tác và cơ quan quản lý.
Xây dựng kiểm soát nội bộ đòi hỏi sự am hiểu sâu về hoạt động kinh doanh và năng lực phân tích rủi ro. Doanh nghiệp cần định kỳ đánh giá, cập nhật quy trình để phù hợp với sự thay đổi nội tại và môi trường bên ngoài. Công nghệ thông tin ngày càng đóng vai trò lớn trong việc tự động hóa kiểm soát, giúp tăng tốc độ xử lý và độ chính xác trong báo cáo quản trị.
Kiểm soát nội bộ tiếng Anh là internal control, một cụm từ phổ biến trong lĩnh vực kế toán và quản trị doanh nghiệp. Từ này được phát âm là /ɪnˈtɜːrnəl kənˈtroʊl/, thuộc nhóm danh từ ghép. Việc hiểu rõ nghĩa và cách dùng từ giúp người làm nghề giao tiếp hiệu quả trong môi trường quốc tế, đặc biệt khi trao đổi về hệ thống quản lý tài chính.
Internal control bao gồm năm yếu tố then chốt, trong đó môi trường kiểm soát (control environment) đóng vai trò nền tảng. Yếu tố này phản ánh văn hóa tổ chức, đạo đức nghề nghiệp và trách nhiệm giải trình trong doanh nghiệp. Một môi trường kiểm soát mạnh giúp định hình hành vi nhân viên, từ đó nâng cao hiệu quả quản lý và giảm thiểu rủi ro sai sót hoặc gian lận.
Ngoài môi trường kiểm soát, các yếu tố khác như đánh giá rủi ro, hoạt động kiểm soát, thông tin – truyền thông và giám sát cũng rất quan trọng. Chúng phối hợp nhịp nhàng để đảm bảo dữ liệu tài chính được ghi chép chính xác, tuân thủ pháp luật và hoạt động sản xuất kinh doanh diễn ra trơn tru. Mỗi yếu tố đều có chức năng riêng nhưng đều hướng đến mục tiêu chung là bảo vệ tài sản và nâng cao hiệu suất.
Hệ thống kiểm soát nội bộ không chỉ cần thiết với doanh nghiệp lớn mà còn quan trọng với các đơn vị nhỏ và vừa. Việc xây dựng và duy trì hệ thống này giúp doanh nghiệp phát hiện sớm sai lệch, ngăn ngừa thất thoát và tăng niềm tin từ nhà đầu tư, đối tác. Trong bối cảnh hội nhập, internal control trở thành tiêu chuẩn bắt buộc để vận hành minh bạch và bền vững.
Hệ thống kiểm soát nội bộ theo khung COSO được xây dựng dựa trên năm thành phần then chốt gồm môi trường kiểm soát, đánh giá rủi ro, các hoạt động kiểm soát, thông tin và truyền thông, cùng hoạt động giám sát. Năm yếu tố này phối hợp nhịp nhàng, tạo nền tảng vững chắc giúp doanh nghiệp vận hành minh bạch và hiệu quả.
Môi trường kiểm soát là nền tảng cốt lõi, định hình văn hóa tổ chức, đạo đức và cam kết tuân thủ. Lãnh đạo doanh nghiệp cần thiết lập tôn chỉ rõ ràng, phân bổ trách nhiệm hợp lý và xây dựng đội ngũ nhân sự có năng lực. Khi môi trường kiểm soát mạnh mẽ, nhân viên sẽ tự giác tuân thủ quy trình và trách nhiệm được giao.
Đánh giá rủi ro và các hoạt động kiểm soát giúp doanh nghiệp nhận diện, phân tích và ứng phó với các mối đe dọa tiềm tàng. Từ đó, thiết lập các biện pháp phòng ngừa và kiểm tra định kỳ để đảm bảo hoạt động diễn ra đúng mục tiêu chiến lược, tài chính và tuân thủ pháp luật.
Thông tin và truyền thông đóng vai trò kết nối toàn bộ hệ thống kiểm soát nội bộ. Việc thu thập, xử lý và chuyển giao thông tin chính xác, kịp thời giữa các cấp quản lý giúp nâng cao chất lượng ra quyết định. Hoạt động giám sát định kỳ cũng đảm bảo hệ thống luôn được cải tiến và duy trì hiệu lực theo thời gian.
Quy chế Kiểm soát nội bộ là hệ thống các quy trình và chính sách được thiết lập nhằm đảm bảo hoạt động doanh nghiệp diễn ra hiệu quả, minh bạch và tuân thủ pháp luật. Quy chế này giúp doanh nghiệp quản lý rủi ro, bảo vệ tài sản và nâng cao trách nhiệm giải trình giữa các bộ phận trong tổ chức.
Việc xây dựng quy chế cần xuất phát từ việc nhận diện và đánh giá đúng các rủi ro tiềm ẩn trong hoạt động sản xuất kinh doanh. Nhiều doanh nghiệp mắc sai lầm khi chỉ sao chép biểu mẫu mà không điều chỉnh phù hợp với quy mô, ngành nghề và cơ cấu quản lý, dẫn đến quy chế trở nên hình thức, thiếu tính ứng dụng thực tiễn.
Quy chế kiểm soát nội bộ hiệu quả phải gắn liền với văn hóa doanh nghiệp, trong đó vai trò lãnh đạo đóng vai trò then chốt trong việc lan tỏa tinh thần tuân thủ. Sự tham gia của các cấp quản lý và nhân viên trong việc thực thi và phản hồi giúp quy trình kiểm soát liên tục được cải thiện và vận hành trơn tru hơn.
Nhiều doanh nghiệp vừa và nhỏ hiện nay đã tiếp cận các mẫu quy chế chuẩn từ các đơn vị chuyên môn như Kế toán Lê Ánh để tiết kiệm thời gian và nâng cao độ chính xác. Tuy nhiên, cần lưu ý rằng mẫu chỉ là nền tảng, việc cá nhân hóa theo đặc thù hoạt động mới là yếu tố quyết định hiệu quả thực thi lâu dài.

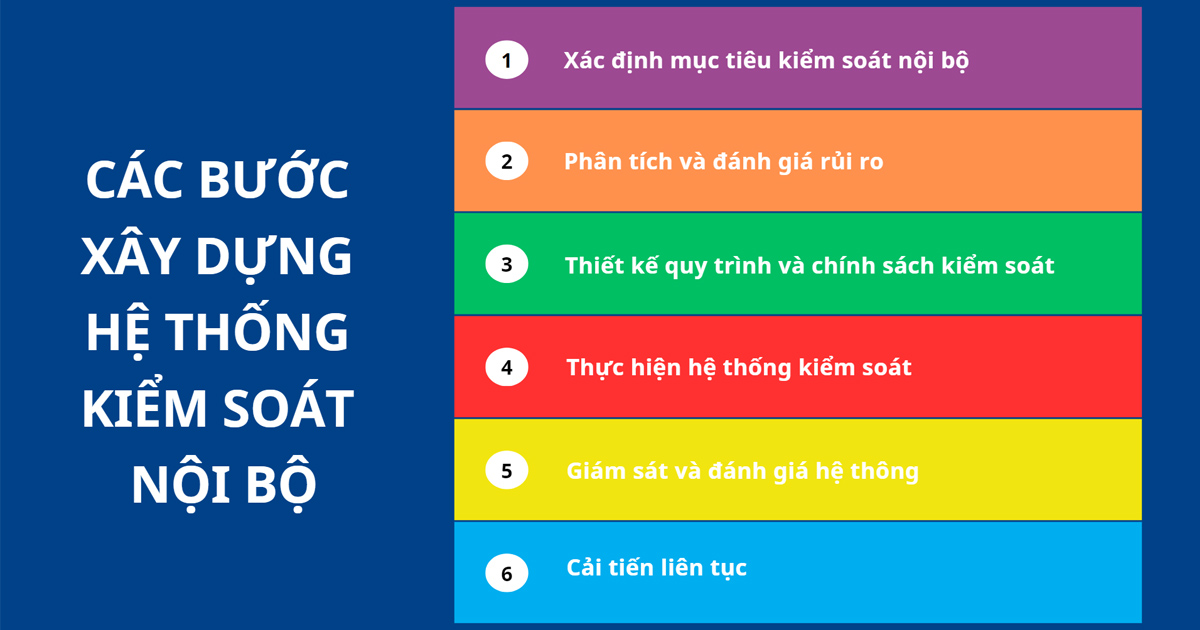
Quy trình kiểm soát nội bộ là hệ thống các chính sách và thủ tục được thiết kế nhằm đảm bảo tính chính xác, minh bạch và tuân thủ trong hoạt động vận hành doanh nghiệp. Một mẫu quy trình chuẩn giúp doanh nghiệp giảm thiểu rủi ro, nâng cao hiệu suất quản lý và tạo nền tảng vững chắc cho việc mở rộng quy mô hoạt động trong tương lai.
Các mẫu quy trình kiểm soát nội bộ theo chuẩn ISO thường bao gồm các bước xác định rủi ro, thiết lập cơ chế kiểm soát, giám sát định kỳ và cải tiến liên tục. Việc áp dụng các tiêu chuẩn quốc tế giúp doanh nghiệp đạt được sự nhất quán trong vận hành, đồng thời tăng khả năng cạnh tranh và uy tín trên thị trường.
Mỗi phòng ban trong doanh nghiệp đều có vai trò riêng trong quy trình kiểm soát nội bộ, từ kế toán, nhân sự đến sản xuất và kinh doanh. Mẫu quy trình rõ ràng giúp phân định trách nhiệm, tăng cường phối hợp và đảm bảo mọi hoạt động được thực hiện đúng mục tiêu chung của tổ chức.
Doanh nghiệp có thể tận dụng các mẫu quy trình kiểm soát nội bộ miễn phí để triển khai nhanh chóng và hiệu quả. Những mẫu này thường được thiết kế linh hoạt, dễ tùy chỉnh theo đặc thù ngành nghề và quy mô doanh nghiệp, từ đó hỗ trợ tối đa trong việc quản lý, giám sát và nâng cao chất lượng vận hành.

Giáo trình Kiểm Soát Nội Bộ là tài liệu học thuật quan trọng được biên soạn bởi PGS.TS. Nguyễn Hữu Ánh cùng các cộng sự, do NXB Kinh Tế Quốc Dân phát hành. Nội dung bám sát thực tiễn doanh nghiệp và hệ thống quản trị hiện đại, giúp người học tiếp cận bài bản các nguyên tắc, mô hình và công cụ kiểm soát nội bộ trong môi trường tổ chức.
Tài liệu tập trung phân tích các thành phần cốt lõi của hệ thống kiểm soát nội bộ theo chuẩn quốc tế, bao gồm môi trường kiểm soát, đánh giá rủi ro, hoạt động kiểm soát, thông tin và truyền thông, cùng hoạt động giám sát. Những nội dung này được trình bày logic, minh họa bằng ví dụ thực tế, hỗ trợ sinh viên và nhà quản lý hiểu sâu bản chất vận hành của hệ thống kiểm soát.
Giáo trình được sử dụng rộng rãi tại các trường cao đẳng, đại học đào tạo ngành kế toán, kiểm toán và quản trị kinh doanh. Đặc biệt, tại Trường Cao đẳng Kinh tế TP. Hồ Chí Minh, tài liệu điện tử được cung cấp nhằm phục vụ nghiên cứu và giảng dạy, tuân thủ nghiêm ngặt quy định về bản quyền.
Tài liệu chỉ được phép sử dụng cho mục đích học tập và nghiên cứu nội bộ, nghiêm cấm sao chép dưới mọi hình thức. Người học có thể tiếp cận giáo trình qua các nền tảng số của nhà trường hoặc tìm kiếm tài liệu liên quan về kiểm soát nội bộ để mở rộng kiến thức trong lĩnh vực quản trị và tài chính.

Kiểm soát nội bộ là một trong những vị trí được săn đón hàng đầu tại Hà Nội, với hơn 78 cơ hội việc làm đang mở ra từ nhiều nhà tuyển dụng uy tín. Các doanh nghiệp trong lĩnh vực tài chính, ngân hàng và kiểm toán đặc biệt chú trọng đến vai trò này nhằm đảm bảo hoạt động tuân thủ và minh bạch.
Thị trường tuyển dụng kiểm soát nội bộ ghi nhận sự gia tăng mạnh mẽ với hơn 528 vị trí được đăng tải trên các nền tảng lớn. Những công việc này đến từ các doanh nghiệp có chế độ lương hấp dẫn, phúc lợi cạnh tranh và cơ hội phát triển nghề nghiệp rõ ràng, thu hút đông đảo ứng viên có chuyên môn.
Các nền tảng như VietnamWorks đang cung cấp hơn 1427 vị trí kiểm soát nội bộ mới được cập nhật liên tục từ các công ty hàng đầu trong và ngoài nước. Ứng viên có thể dễ dàng tìm kiếm công việc phù hợp nhờ giao diện lọc thông minh và dữ liệu tuyển dụng được cập nhật thường xuyên.
Bên cạnh đó, hơn 49 cơ hội việc làm cụ thể cho vị trí kiểm soát nội bộ đang chờ đợi người tìm việc trên các trang tuyển dụng, trong tổng số hơn 24.000 công việc hấp dẫn. Đây là minh chứng cho nhu cầu nhân lực chất lượng cao trong lĩnh vực kiểm soát và quản trị rủi ro tại Việt Nam.

Kiểm soát nội bộ là yếu tố then chốt giúp doanh nghiệp vận hành hiệu quả, minh bạch và hạn chế rủi ro trong quản lý. Từ khái niệm đến hệ thống theo mô hình COSO, từ quy chế đến mẫu quy trình cụ thể, mọi khía cạnh đều hướng đến việc xây dựng cơ chế kiểm tra, giám sát chặt chẽ trong toàn bộ hoạt động tổ chức. Việc áp dụng kiểm soát nội bộ không chỉ dừng lại ở tài chính hay kế toán mà còn mở rộng sang các lĩnh vực như tuyển dụng, nơi đòi hỏi sự rõ ràng, công bằng và đúng quy trình.
Các tài liệu như giáo trình PDF hay quy chế mẫu chính là công cụ hỗ trợ thiết thực để doanh nghiệp triển khai hiệu quả. Để nâng cao năng lực quản trị, từng tổ chức cần chủ động nghiên cứu, xây dựng và cải tiến hệ thống kiểm soát nội bộ phù hợp với đặc thù hoạt động, từ đó tạo nền tảng vững chắc cho phát triển bền vững.